Como organizar contas e sair do aperto sem piorar o mês
Quando as despesas saem do controle, pode ser difícil saber por onde começar. Aprenda a organizar seu orçamento e enfrentar as dificuldades com mais segurança.
Quando as contas começam a se acumular, dá a impressão de que tudo apertou ao mesmo tempo. Boletos vencendo, dinheiro acabando antes do mês terminar, preocupação com a casa, a família e tudo o que ainda está por vir.
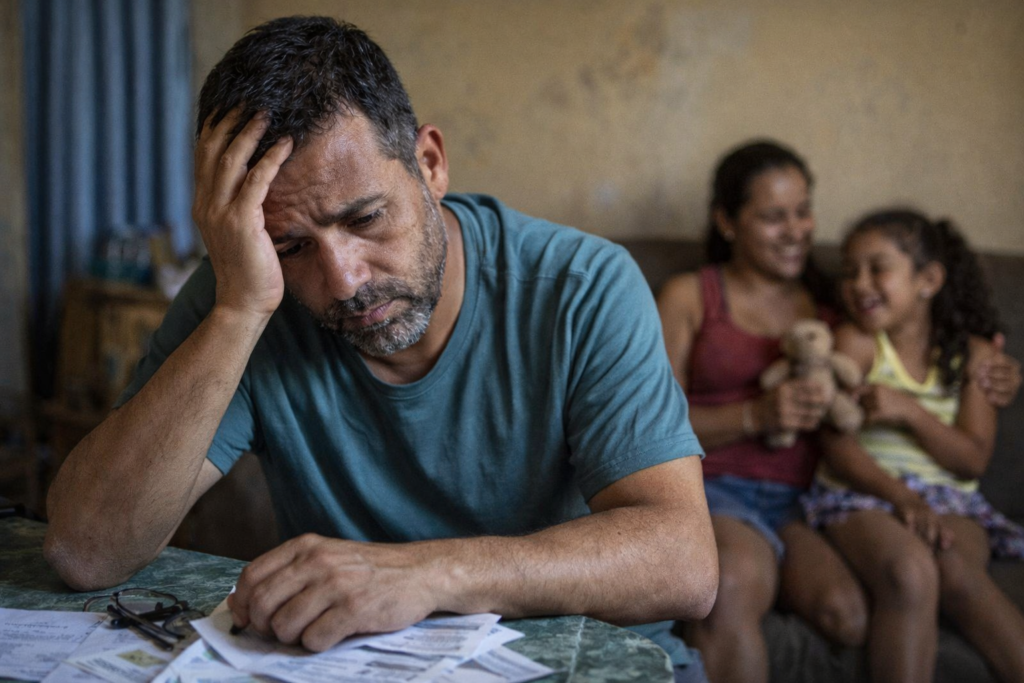
Nesse momento, é normal querer resolver tudo de uma vez e acabar se sentindo ainda mais confuso. Mas na realidade, sair do aperto não começa com uma solução rápida. O início é com clareza, definição de prioridades e alguns passos simples para organizar as finanças sem complicar ainda mais o mês.
O que você vai aprender neste texto:
- por onde começar quando as contas saíram do controle
- o que pagar primeiro quando não dá para pagar tudo
- como cortar gastos sem bagunçar ainda mais a rotina
- o que fazer nos próximos dias para ganhar fôlego
- como evitar que o aperto volte
Antes de tudo: não é necessário resolver tudo de uma só vez
Quando a vida financeira aperta, é quase natural querer apagar todos os incêndios ao mesmo tempo. Porém, na prática, isso quase nunca funciona.
O primeiro passo é outro: pare, respire e entenda o que está acontecendo. Não para se culpar, mas para ter clareza sobre o que pesa mais e o que deve ser prioridade.
Sair do aperto não é um passe de mágica. É colocar ordem na bagunça, definir as prioridades urgentes e evitar decisões feitas sob pressão.
1. Saiba para onde seu dinheiro está indo atualmente
Antes de decidir o que cortar ou qual conta pagar primeiro, é essencial entender para onde seu dinheiro realmente está sendo direcionado.
Você pode fazer isso no papel, no app de notas do celular ou em uma planilha simples. O importante é organizar tudo em três grupos:
1. Contas essenciais
aluguel, água, luz, alimentação, transporte, remédios e tudo que mantém seu dia a dia funcionando
2. Dívidas e contas em atraso
cartão, boletos vencidos, parcelas atrasadas, empréstimos que já foram contratados
3. Gastos que podem ser revisados
compras por impulso, assinaturas pouco usadas, despesas que podem ser adiadas e pequenos gastos que, apesar de parecerem pequenos, acabam pesando no total
Esse é um passo essencial porque, muitas vezes, parece que “o dinheiro desaparece sem motivo”. Na real, o que falta quase sempre é uma visão clara do todo, não apenas o dinheiro em si.
2. Quando não dá para pagar tudo, quais contas priorizar?
Essa é uma dúvida frequente para quem está no aperto: qual conta deve ser quitada primeiro?
Quando o dinheiro não cobre tudo, o ideal é priorizar o que afeta diretamente sua rotina e bem-estar. Geralmente, a ordem é esta:
1. O que mantém seu cotidiano funcionando
aluguel, energia, água, alimentação, transporte e remédios
2. O que pode crescer rápido se não for quitado
dívidas com juros altos, como cartão de crédito e cheque especial
3. O que pode ser negociado com mais calma
contas atrasadas, parcelas e cobranças que permitem negociação ou acordo com mais tranquilidade
Nem sempre a maior conta é a mais importante. Muitas vezes, o que é urgente é aquilo que, se não pago, pode afetar sua casa, sua saúde ou sua capacidade de trabalhar.
3. Corte o que pesa sem bagunçar ainda mais sua rotina
Quando o orçamento aperta, reduzir despesas é essencial. Mas isso não significa cancelar tudo sem pensar.
O melhor é começar cortando o que não é essencial e os gastos que você mal percebe, sem atrapalhar muito sua rotina diária.
Vale a pena ficar atento, por exemplo:
- assinaturas que quase não são usadas
- compras por impulso
- pequenos gastos frequentes
- hábitos que ficaram mais caros sem perceber
- despesas que podem ser adiadas por um tempo
O objetivo não é complicar ainda mais sua rotina, mas sim criar espaço para o que realmente importa neste momento.
4. Negociar pode ser melhor do que ignorar a dívida
Quando uma conta está atrasada, fingir que não existe geralmente só faz a dívida crescer.
Se já ficou evidente que não vai ser possível quitar tudo neste momento, talvez seja melhor refletir com calma sobre o que pode ser negociado. Muitas vezes, colocar a dívida em ordem de forma transparente é mais eficaz do que continuar adiando o problema sem saber o quanto ele pode crescer.
Antes de começar a negociar, responda a três perguntas simples:
- quanto eu realmente consigo pagar hoje?
- essa proposta cabe no meu mês?
- isso resolve ou só adia o problema?
Negociar não é sinal de derrota. Muitas vezes, esse é o primeiro passo para recuperar o controle das suas finanças.
5. Se o aperto é agora, foque nas próximas 48 horas
Quando as dificuldades financeiras aumentam, tentar organizar toda a vida financeira de uma vez pode ser demais. Por isso, em vez de resolver tudo agora, foque primeiro em os próximos dois dias.
O que fazer agora
1. Anote tudo o que vence primeiro
coloque no papel quais contas têm vencimento mais urgente
2. Separe o que é essencial do que pode esperar
nem todas as contas precisam ser pagas imediatamente
3. Suspenda gastos que não são urgentes
assim você evita que sua situação financeira se complique ainda mais
4. Verifique o que pode ser renegociado
algumas dívidas permitem acordos, o que já alivia a pressão financeira
5. Evite acumular novas despesas por impulso
com a mente cheia, é mais fácil tomar decisões ruins sobre dinheiro
Às vezes, sair do aperto começa simplesmente por recuperar o fôlego para seguir adiante.
6. Falar sobre dinheiro em casa ajuda mais do que esconder a situação
Muita gente tenta enfrentar tudo sozinha, como se não fosse possível compartilhar o problema. Mas quando o aperto atinge a família, guardar para si tende a aumentar o peso emocional.
Isso não significa transformar o assunto em culpa ou briga. Trata-se de alinhar as expectativas e deixar claro o que precisa ser ajustado naquele momento.
Um exemplo seria:
- explicar que o mês está mais apertado
- definir o que será prioridade agora
- reduzir alguns gastos temporariamente
- envolver quem compartilha a rotina com você
Quando todos entendem o contexto, ficar mais calmo para superar essa fase se torna bem mais fácil.
7. Sair do aperto não significa só pagar a conta do dia
Resolver o mês atual já representa um grande passo. Porém, depois que o mais urgente estiver sob controle, é essencial pensar em como evitar que essa situação de aperto financeiro se repita.
Algumas atitudes simples podem fazer toda a diferença:
- acompanhar os gastos semanalmente
- separar despesas fixas das variáveis
- evitar assumir parcelas sem analisar o impacto
- tentar criar, aos poucos, uma folga no orçamento
- revisar hábitos que acabam pesando sem perceber
Não é preciso fazer tudo de uma vez. O mais importante é ganhar mais controle, ainda que seja passo a passo.
Quando um empréstimo deve ser considerado?
Em alguns momentos, um empréstimo pode aparecer como uma opção para reorganizar suas finanças. No entanto, só vale a pena se ajudar a colocar tudo em ordem — e não virar mais uma dívida difícil de controlar no futuro.
Portanto, antes de decidir, é essencial refletir sobre três aspectos:
- esse valor realmente resolve um problema urgente?
- a parcela cabe no seu orçamento mensal?
- isso vai ajudar ou pode complicar ainda mais seu mês no futuro?
Se as respostas não estiverem claras, o ideal é refletir cuidadosamente sobre seu momento antes de avançar.
Para fechar
Sair do aperto nem sempre é rápido. No entanto, é possível começar com passos simples, viáveis e mais realistas. Ter clareza sobre o que está pesando, saber o que deve ser prioridade e evitar decisões impulsivas já ajuda a diminuir o caos e recuperar um pouco o controle.
Related content
Como usar um empréstimo sem se enrolar
Pensando em pedir um empréstimo? Entenda como avaliar parcelas, juros e outros cuidados importantes para decidir com mais segurança.
Keep reading * Você continuará no site atual
Como usar um empréstimo sem se enrolar
Keep reading Você continuará no site atual