Crédito para Reforma: 5 Melhores Linhas de Financiamento para Renovar a Casa na Primavera
Descubra as 5 melhores linhas de crédito para reforma e veja como transformar sua casa nesta primavera, aproveitando condições acessíveis e prazos flexíveis.
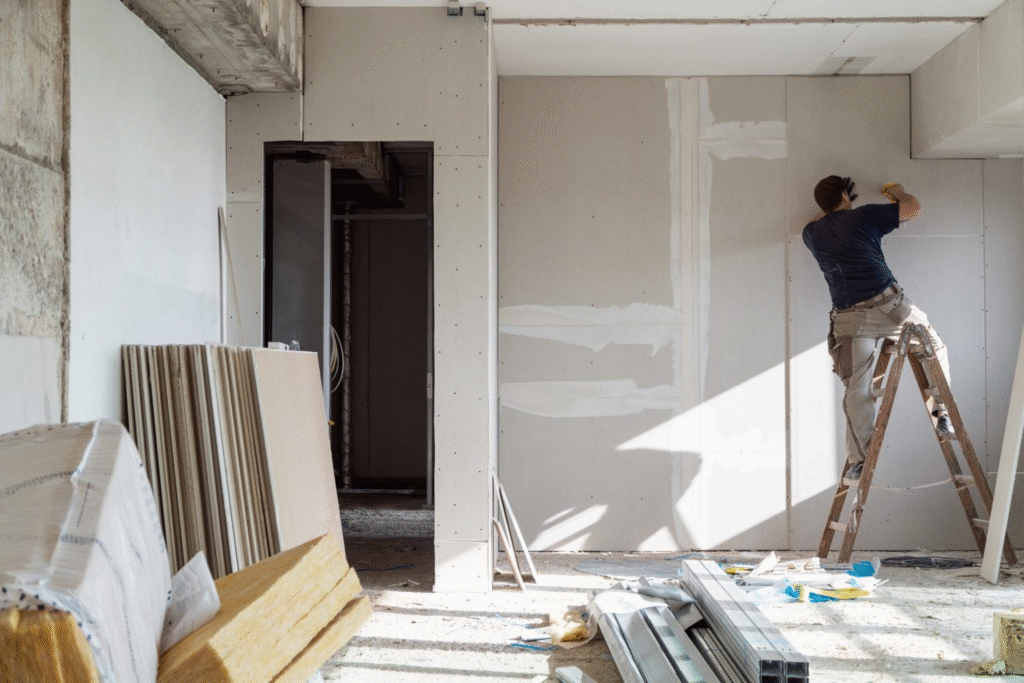
Com a chegada da primavera, muitas famílias decidem renovar seus lares. É o momento ideal para reformas, sejam elas pequenas ou grandes: com mais luz natural, temperatura agradável e um ambiente favorável para mudanças. No entanto, nem sempre há recursos financeiros disponíveis para cobrir os custos de imediato. É nesse contexto que as linhas de crédito específicas para reforma aparecem, permitindo realizar os projetos sem comprometer o orçamento familiar.
Neste artigo, você conhecerá as cinco principais alternativas de financiamento para deixar sua casa renovada nesta primavera.
1. Crédito Pessoal para Reforma
O crédito pessoal é uma opção bastante prática para quem precisa de liberação rápida de dinheiro.
Normalmente, não requer garantias, e o valor pode ser usado livremente para comprar materiais, pagar mão de obra ou melhorar o acabamento.
Vantagens:
- Liberação rápida do valor;
- Prazos flexíveis para pagamento;
- Oferecido por bancos, fintechs e cooperativas.
Atenção: as taxas de juros costumam ser mais altas que em outras opções, pois não há garantia. É ideal para reformas menores ou quando o cliente precisa de agilidade.
2. Financiamento Habitacional para Reforma (Caixa Econômica Federal)
A Caixa Econômica Federal oferece linhas de financiamento habitacional voltadas para reformas, como o Crédito Caixa Reforma, indicado para quem já possui imóvel e deseja ampliá-lo ou modernizá-lo.
Características:
- Prazo de pagamento de até 20 anos;
- Taxas de juros inferiores ao crédito pessoal;
- Possibilidade de usar o FGTS no pagamento.
Esse tipo de crédito é indicado para obras maiores, como ampliar ambientes, construir novas áreas ou trocar sistemas estruturais.
3. Consórcio de Reforma
O consórcio específico para reforma funciona como um consórcio tradicional, porém voltado para obras residenciais.
Nesse formato, o cliente faz parte de um grupo, realiza pagamentos mensais e é contemplado, por sorteio ou lance, com a carta de crédito para a reforma.
Benefícios:
- Sem juros, apenas taxa administrativa;
- Permite planejamento financeiro a médio e longo prazo;
- Valor da carta ajustável conforme a obra.
Esse tipo de consórcio é ideal para quem não tem urgência na reforma, pois permite acumular o valor necessário por meio de parcelas mensais.
4. Crédito com Garantia de Imóvel (Home Equity)
O crédito com garantia de imóvel, também conhecido como home equity, utiliza o imóvel como garantia para a obtenção do financiamento.
Por isso, as taxas de juros costumam ser mais baixas e o prazo para quitação geralmente é maior.
Principais aspectos:
- Prazos que podem ultrapassar 15 anos;
- Taxas de juros menores que no crédito pessoal;
- Valores elevados, indicados para reformas maiores.
Entretanto, é essencial controlar bem as finanças, pois o imóvel pode ser perdido se houver inadimplência.
5. Cartão de Crédito para Materiais de Construção
Diversas redes de home centers e lojas especializadas em materiais de construção oferecem cartões de crédito próprios voltados para reformas.
Esses cartões geralmente disponibilizam benefícios como parcelamento em até 24 vezes sem juros na aquisição de materiais.
Principais vantagens:
- Facilidade na compra dos itens para obra;
- Programas de pontos e descontos exclusivos;
- Parcelamento facilitado nas lojas parceiras.
Essa opção é indicada principalmente para reformas menores, como pintura, troca de revestimentos ou compra de móveis planejados, já que o uso fica restrito aos gastos realizados na loja.
Como escolher a linha de crédito mais adequada para sua reforma?
Antes de decidir pela modalidade, é essencial avaliar três pontos principais:
- Valor necessário: reformas pequenas podem usar crédito pessoal ou cartão, enquanto obras maiores pedem home equity ou financiamento habitacional;
- Prazo de pagamento: escolha um prazo que mantenha as parcelas dentro do orçamento;
- Custo efetivo total (CET): analise não só os juros, mas também taxas, seguros e encargos do contrato.
Fazer simulações em diferentes bancos e financeiras ajuda a encontrar a opção que melhor combina com seu perfil.
Conclusão
A primavera é o momento ideal para renovar seu lar e transformá-lo em um espaço mais confortável e funcional.
Com tantas opções de linhas de crédito disponíveis, é possível investir tanto em pequenas melhorias quanto em reformas maiores e mais elaboradas.
Na hora de escolher o financiamento ideal, considere o custo total da reforma, o prazo que você deseja e as condições de pagamento que cada modalidade oferece.
Seja por meio de crédito pessoal, financiamento habitacional, consórcio, home equity ou cartões de lojas especializadas, sempre existe uma alternativa adequada para sua necessidade.
Com um planejamento cuidadoso e uma análise detalhada, sua reforma pode sair do papel ainda nesta primavera.