Antes de colocar seu bem como garantia, veja quando o empréstimo pode virar prejuízo
Antes de contratar um empréstimo com garantia, é fundamental entender quando os juros mais baixos realmente compensam e em quais situações os riscos podem colocar seu patrimônio em perigo.
Juros menores ou mais riscos? O que poucos contam sobre empréstimo com garantia

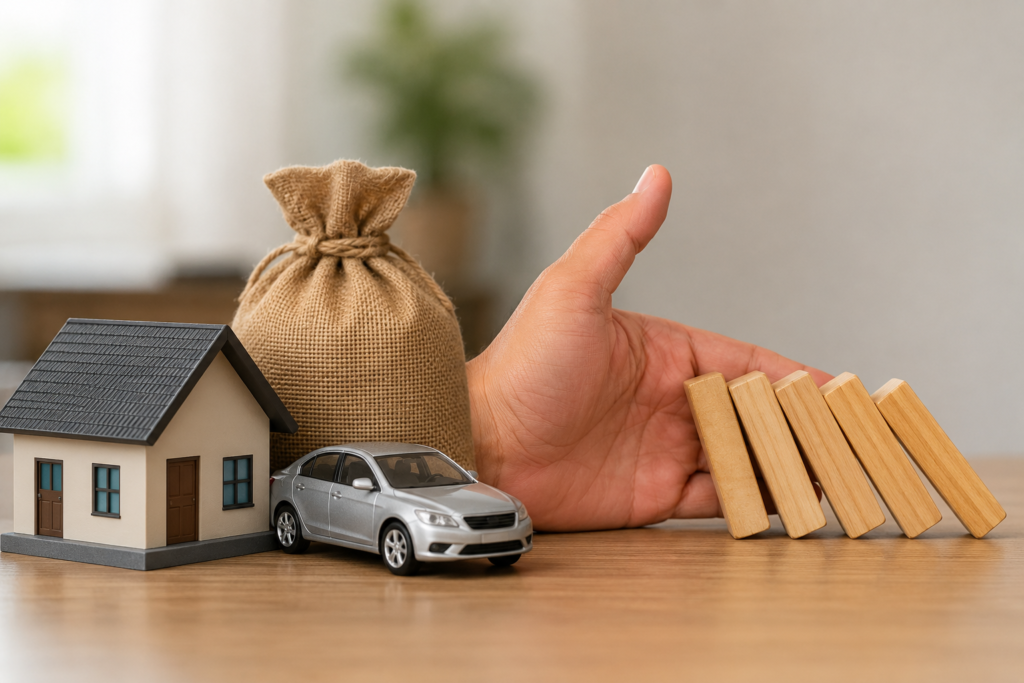
Conseguir crédito no Brasil não é tarefa simples. Juros altos, parcelas apertadas e restrições na liberação fazem com que muitos busquem alternativas mais acessíveis.
Dentro desse cenário, o Empréstimo com garantia aparece como uma opção atrativa: taxas menores, prazos maiores e quantias liberadas mais elevadas.
Mas há um aspecto que muitos só notam quando já é tarde: se não houver um planejamento adequado, esse tipo de empréstimo pode colocar em risco o patrimônio, a estabilidade financeira e até a segurança da família.
Por isso, antes de assinar qualquer contrato, é essencial compreender em que situações essa modalidade realmente traz benefícios e quando ela pode causar um prejuízo financeiro significativo.
O que é Empréstimo com garantia e como ele funciona?
O Empréstimo com garantia é um tipo de crédito em que o consumidor oferece um bem como garantia para a instituição financeira.
Na prática, isso reduz o risco para quem concede o empréstimo. Por isso, os juros costumam ser menores em comparação com opções como:
- crédito pessoal;
- cheque especial;
- cartão de crédito;
- empréstimo sem garantia.
Os modelos mais frequentes são:
Mesmo ao oferecer o bem como garantia, o proprietário geralmente continua utilizando o imóvel ou veículo normalmente durante o pagamento da dívida.
No caso dos imóveis, a forma mais comum é a alienação fiduciária, prevista na Lei nº 9.514/1997. Dessa forma, o bem permanece vinculado ao contrato até que a dívida seja totalmente quitada.
Segundo o Banco Central do Brasil, as linhas de crédito com garantia costumam apresentar juros menores porque oferecem maior segurança às instituições financeiras.
Por que o Empréstimo com garantia costuma ter juros menores?
Esse é um dos principais motivos que levam muitas pessoas a escolherem essa opção.
Quando o contrato conta com uma garantia, o banco reduz o risco de perdas em caso de inadimplência. Isso permite oferecer:
- taxas de juros menores;
- prazos mais longos;
- parcelas menores;
- valores de crédito maiores.
Em muitos casos, essa diferença pode ser realmente significativa.
Enquanto o rotativo do cartão de crédito pode facilmente ultrapassar 300% ao ano, as linhas com garantia normalmente apresentam custos muito menores, que variam conforme o perfil do cliente e o bem oferecido.
Segundo dados do Banco Central do Brasil, as linhas de crédito com garantia figuram entre as que oferecem as menores taxas de juros no mercado.
Porém, ter juros mais baixos não significa, necessariamente, que o risco seja menor.
Esse é justamente o erro que leva muitas pessoas a transformar uma alternativa financeira em um problema ainda maior.
Em quais situações o Empréstimo com garantia realmente vale a pena?
Essa forma de crédito nem sempre é negativa. Em determinados casos, pode ser uma escolha estratégica bastante vantajosa.
O problema aparece quando a decisão é tomada de forma impulsiva, por desespero financeiro ou falta de planejamento.
Para pagar dívidas muito mais caras
Esse costuma ser um dos usos mais recomendados do Empréstimo com garantia.
Pense em alguém que está preso em:
- cartão de crédito;
- cheque especial;
- empréstimos pessoais com juros elevados.
Trocar várias dívidas caras por uma só com juros menores pode reduzir bastante o custo total.
No entanto, isso só dá certo se houver uma reorganização financeira. Caso contrário, a pessoa pode acabar acumulando novas dívidas enquanto ainda paga o empréstimo com garantia.
Para investir em algo com retorno esperado
Empresários e profissionais autônomos costumam usar essa modalidade para:
- expandir um negócio;
- investir em estrutura;
- comprar equipamentos;
- reorganizar capital de giro.
Nessas situações, há uma expectativa concreta de retorno financeiro.
No entanto, especialistas em finanças pessoais frequentemente avisam: usar bens próprios para sustentar negócios ainda instáveis pode aumentar bastante os riscos.
Para projetos com planejamento financeiro
Algumas pessoas buscam crédito para:
- reformas importantes;
- compra de imóvel;
- reorganização patrimonial;
- planejamento familiar.
Quando existe estabilidade financeira e capacidade real de pagamento, o risco tende a ser menor.
Em que situações o Empréstimo com garantia pode acabar gerando prejuízo?
Este é o aspecto mais importante a ser considerado.
O maior problema não é só a dívida, mas também que o patrimônio está diretamente atrelado ao contrato.
Em caso de inadimplência, o cliente pode perder o bem usado como garantia.
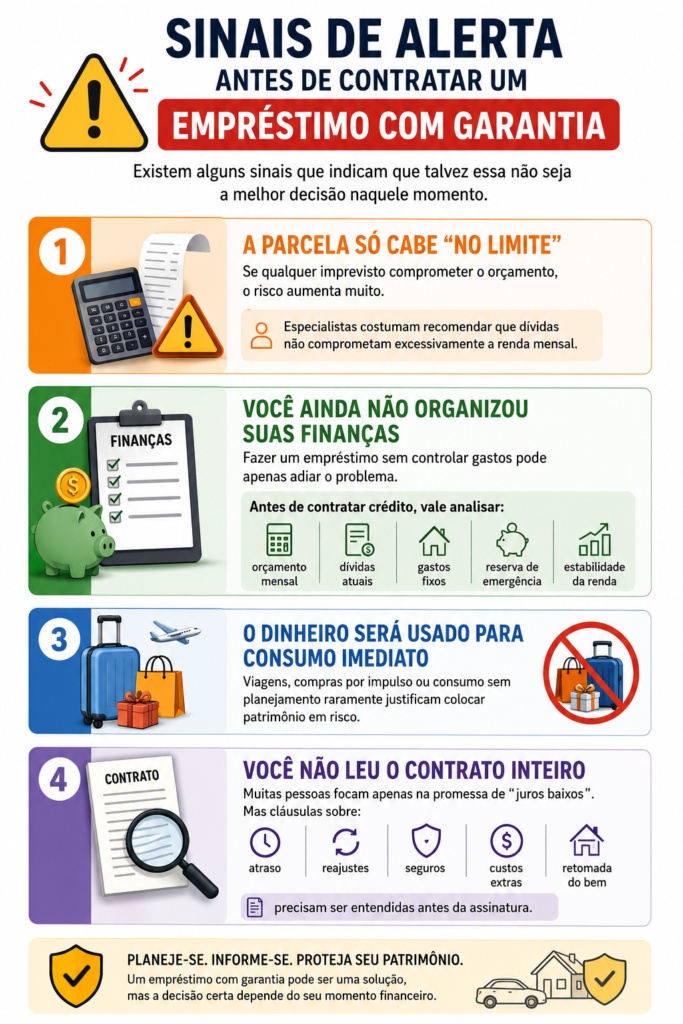
Contrair empréstimo sem ter uma estabilidade financeira
Esse é um dos erros mais graves que alguém pode cometer.
Muitas pessoas escolhem parcelas longas acreditando que manterão a renda por muito tempo. No entanto, imprevistos podem ocorrer:
- desemprego;
- queda no faturamento;
- problemas de saúde;
- aumento do custo de vida;
- crises econômicas.
Como os contratos podem durar vários anos, qualquer instabilidade futura pode comprometer o pagamento.
Usar o dinheiro sem um planejamento claro
Um erro comum é pedir crédito sem ter um propósito definido.
Quando o recurso é usado para consumo imediato, compras impulsivas ou despesas que não trazem retorno financeiro, o risco aumenta bastante.
Isso difere do uso do crédito para quitar dívidas mais caras, pois nesse caso existe uma estratégia financeira planejada.
Porém, comprometer um imóvel como garantia para financiar despesas desnecessárias pode trazer graves complicações no futuro.
Não ignore o custo total envolvido no contrato
Muita gente foca apenas no valor das parcelas.
Mas o que realmente deve ser avaliado é:
O CET é supervisionado pelo Banco Central do Brasil e precisa ser informado obrigatoriamente pelas instituições financeiras.
É realmente possível perder seu imóvel ou veículo?
Sim. Esse é um ponto que muitas vezes é minimizado por diversas campanhas publicitárias.
No caso da alienação fiduciária, se houver inadimplência, a instituição financeira tem o direito de retomar o bem, conforme previsto nas leis brasileiras.
O processo pode avançar rapidamente, dependendo das cláusulas do contrato e do número de parcelas em atraso.
Segundo informações da Caixa Econômica Federal e do Banco Central do Brasil, é essencial que o consumidor compreenda todas as cláusulas do contrato antes de assiná-lo.
Alguns exemplos são:
- regras para atrasos;
- juros aplicados;
- possibilidades de renegociação;
- condições para a retomada do bem.
Quais medidas tomar para reduzir os riscos antes de contratar?
Algumas atitudes ajudam a evitar problemas futuros.
Compare propostas de diferentes instituições financeiras
Evite fechar negócio logo na primeira oferta que aparecer.
É fundamental comparar:
- Custo Efetivo Total (CET);
- taxas cobradas;
- tempo do financiamento;
- reputação da instituição;
- opções de renegociação.
Você pode consultar instituições autorizadas diretamente no site do Banco Central do Brasil.
Realize simulações com diferentes possibilidades
Considere cenários reais antes de assinar o contrato:
- “E se minha renda diminuir?”
- “E se eu perder meus clientes?”
- “E se surgir uma despesa inesperada?”
Esse exercício permite avaliar se a parcela caberá no seu orçamento.
Evite comprometer bens essenciais
Colocar o único imóvel da família ou o carro usado no trabalho como garantia pode aumentar muito os riscos financeiros e emocionais.
Dê prioridade à reserva de emergência
Ter uma reserva financeira reduz as chances de atrasos nos pagamentos diante de imprevistos.
Especialistas em finanças destacam que essa é uma das principais formas de garantir segurança em contratos de longo prazo.
O empréstimo com garantia é melhor que o pessoal?
Isso depende totalmente da situação de cada pessoa.
Veja uma comparação prática:
O erro é focar apenas na taxa de juros.
Em muitos casos, pagar juros mais altos em um valor menor pode ser menos arriscado do que comprometer um bem importante.
Quais cuidados tomar antes de assinar o contrato?
Antes de assinar o contrato, siga este guia passo a passo:
1. Entenda o CET de forma completa
Não leve em conta apenas a taxa de juros.
2. Leia atentamente todas as cláusulas do contrato
Dê atenção especial às regras sobre inadimplência e possível perda do bem.
3. Avalie sua estabilidade financeira
Pense com cuidado no seu futuro.
4. Compare diferentes propostas antes de decidir
Evite aceitar a primeira oferta que aparecer.
5. Confirme se a instituição está devidamente autorizada
A consulta pode ser feita diretamente no portal do Banco Central.
6. Evite decisões por impulso
O crédito emocional costuma gerar problemas financeiros.
Conclusão
O empréstimo com garantia pode ser uma opção financeira eficaz quando existe planejamento, estabilidade e um objetivo claro.
O problema acontece quando a promessa de juros baixos faz o consumidor ignorar os riscos envolvidos.
Antes de usar um imóvel, veículo ou qualquer outro bem como garantia, é fundamental analisar não só o valor da parcela, mas o custo total da dívida ao longo do tempo.
Pois, dependendo da situação, o que parecia uma solução pode acabar gerando um prejuízo muito maior do que o esperado.
Conteúdo Recomendado
Proteção de dados: veja como não facilitar golpes
Saiba como proteger seus dados ao simular empréstimos, abrir contas digitais ou solicitar cartões sem cair em fraudes financeiras.
Continuar Lendo * Você continuará no site atual
Proteção de dados: veja como não facilitar golpes
Continuar Lendo Você continuará no site atualFAQ: perguntas frequentes sobre Empréstimo com garantia