Revisão de metas: como ajustar seu planejamento financeiro
Reavalie suas metas e ajuste seu planejamento financeiro após perder o controle no primeiro mês. Saiba como reorganizar suas despesas de forma eficaz.

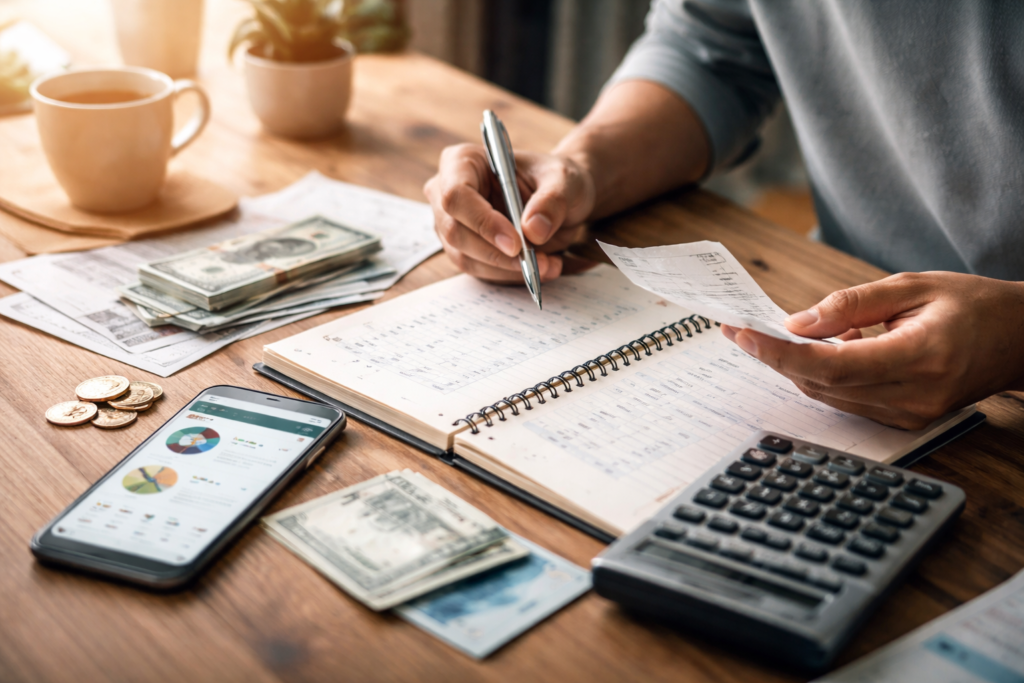
Começar o ano (ou um novo ciclo) cheio de objetivos financeiros é motivador. Você define o quanto quer poupar, estabelece limites para os gastos e até monta uma planilha detalhada.
No entanto, já no primeiro mês, a realidade se impõe: despesas inesperadas, compras por impulso ou aquele orçamento que simplesmente não fecha.
Se isso aconteceu com você, mantenha a serenidade. Fugir do planejamento no primeiro mês não é sinal de fracasso, mas sim um ajuste necessário. Revisar metas faz parte de um planejamento financeiro saudável.
1. Pare de se culpar e analise os números com objetividade
O primeiro passo não é cortar tudo de uma vez. É entender com clareza o que realmente aconteceu.
Pense: gastei mais do que planejei? Subestimei os custos fixos? Surgiram despesas inesperadas?
Abra seu app financeiro ou planilha e compare o que foi planejado com o que realmente ocorreu. Isso ajuda a reduzir a culpa e aumentar a consciência.
O objetivo do planejamento financeiro não é a perfeição, mas manter a disciplina e fazer ajustes constantes.
2. Identifique o que foi pontual e o que pode se repetir
Nem todo desvio significa um problema recorrente. Muitas vezes, é um gasto único, como um conserto no carro, um presente inesperado ou uma consulta médica.
Mas preste atenção: se o desvio vier de gastos fixos mal calculados (como mercado, delivery ou transporte), talvez seu orçamento inicial não represente sua realidade verdadeira.
Classifique os gastos extras em duas categorias:
- Pontuais;
- Recorrentes.
Essa divisão ajuda a evitar decisões precipitadas, como interromper investimentos importantes ou abandonar seus objetivos completamente.
3. Ajuste suas metas sem abandonar o planejamento
Um erro comum é pensar: “Se não consegui no primeiro mês, então não vale mais a pena tentar.”
As metas financeiras precisam ser adaptáveis. Se planejou economizar R$ 1.000 por mês, mas só poupou R$ 400, pode ser melhor reduzir a meta para R$ 600 temporariamente enquanto organiza suas despesas.
O importante é manter o hábito de poupar, mesmo que em quantias menores. Tenha em mente: a regularidade é mais valiosa que o valor poupado de uma só vez.
4. Reavalie suas prioridades financeiras
Quando o orçamento está apertado, é fundamental estabelecer quais são as prioridades atuais. Pergunte a si mesmo:
- Estou focando na meta correta?;
- Devo priorizar quitar dívidas antes de investir?;
- Minha reserva de emergência está suficiente?.
Seu plano inicial pode ter sido otimista demais para sua situação atual. Em alguns momentos, o ideal é focar em estabilizar o caixa antes de pensar em grandes investimentos ou compras.
Um bom planejamento financeiro precisa estar adequado à fase da sua vida.
5. Monte um fundo para imprevistos dentro do seu orçamento
Muitas pessoas perdem o controle financeiro por não antecipar gastos inesperados. Reserve em seu orçamento uma categoria específica para isso:
- “Despesas variáveis”;
- ou “Imprevistos”.
Mesmo que o valor seja pequeno (R$ 100 ou R$ 200 por mês), ele garante uma tranquilidade tanto financeira quanto emocional.
Quando surgir um imprevisto, e isso vai acontecer, você não sentirá que seu planejamento fracassou, pois ele já terá sido pensado para isso.
6. Simplifique seu controle financeiro
Se sua organização financeira exige um detalhamento excessivo e você não consegue manter, talvez o método esteja complexo demais.
Teste métodos mais simples para administrar suas finanças:
- Regra 50-30-20;
- Orçamento por categorias amplas;
- Controle semanal em vez de mensal.
Um bom planejamento não é o mais detalhado, mas aquele que você consegue seguir com constância.
7. Estabeleça micro-metas para recuperar o ritmo
Se o primeiro mês foi desorganizado, aproveite o segundo para reestruturar suas finanças.
Veja alguns exemplos de micro-metas:
- Não usar cartão de crédito por 15 dias;
- Reduzir pedidos por delivery pela metade;
- Guardar R$ 300 extras em 30 dias;
- Revisar e cancelar assinaturas não utilizadas.
Conquistas pequenas ajudam a recuperar o controle financeiro.
8. Transforme os erros em aprendizado estratégico
Todo desvio oferece informações valiosas. Talvez você tenha notado que:
- Seu padrão de consumo emocional é mais forte do que você imaginava
- Seus gastos fixos estão maiores do que o ideal
- Seu estilo de vida precisa estar alinhado à sua renda atual
Em vez de encarar o mês como um fracasso, veja-o como uma análise. Empresas revisam suas metas a cada trimestre, e você pode aplicar essa estratégia para ajustar sua vida financeira.
Conclusão
Perder o controle do planejamento no primeiro mês não quer dizer que você não tem capacidade financeira. Isso é parte do processo normal de aprendizado.
O verdadeiro segredo não é jamais errar, mas revisar rápido, ajustar com cuidado e seguir adiante. Avalie seus números, adapte suas metas e continue. Um mês fora do plano não determina seu ano inteiro.
Conteúdo Recomendado
Segurança financeira no feriado
Descubra como proteger seus cartões e aplicativos bancários durante festas de rua e evitar fraudes.
Continue Lendo * Você continuará no site atual
Segurança financeira no feriado
Continue Lendo Você continuará no site atual